

Budget Guardian: Geld Tracker

- 0.00 Rezensionen
- 0.0
- Downloads
- 10.000+
 Analyse von Appgk
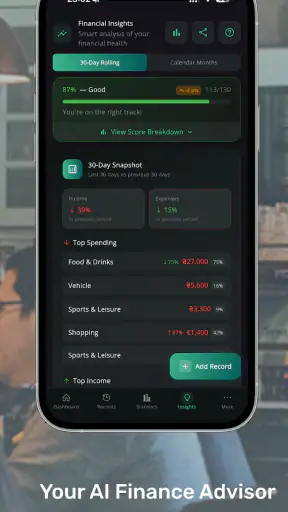
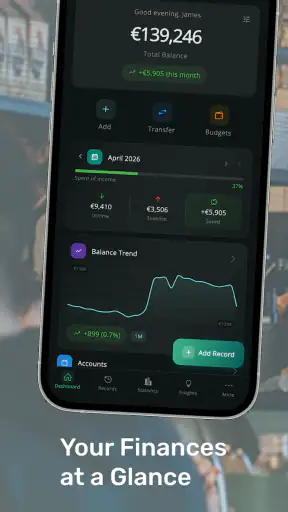
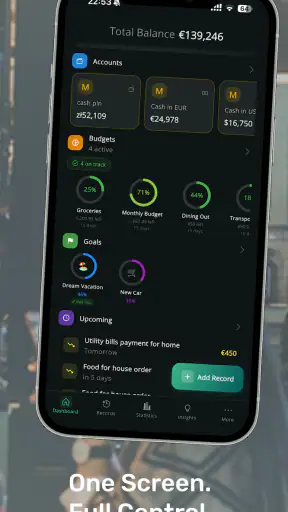
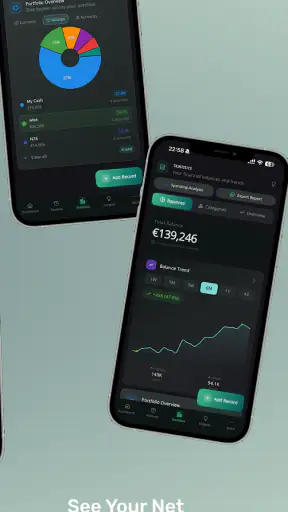
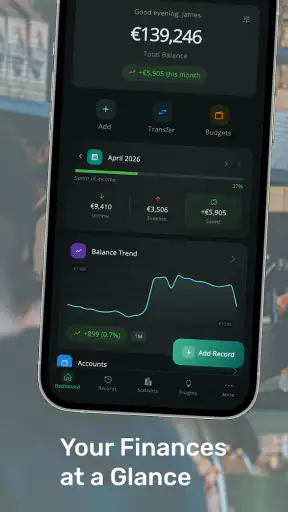
Wer seine Ausgaben nicht nur für sich selbst, sondern im Haushalt im Blick behalten möchte, braucht vor allem klare Absprachen. Genau dort setzt Budget Guardian: Geld Tracker an: Die App gehört in die Kategorie Finanzen und verbindet Ausgabenverwaltung mit Budgetplanung in mehreren Währungen. Dazu kommt ein Finanz-Gesundheitsscore, der die eigene Situation auf einen verständlichen Wert herunterbrechen soll. Ich finde diesen Ansatz interessant, weil er nicht allein auf einzelne Buchungen schaut, sondern auch das größere Bild der finanziellen Gewohnheiten sichtbar machen möchte.
In meinem Alltag wäre das besonders dann nützlich, wenn mehrere Menschen dieselben Haushaltskosten im Kopf behalten müssen. Eine Person bezahlt den Einkauf, eine andere übernimmt die Stromrechnung, und am Monatsende ist oft unklar, wie viel vom gemeinsamen Rahmen noch übrig ist. Die App kann dabei als gemeinsamer Bezugspunkt dienen. Sie ersetzt aber keine verbindliche Absprache darüber, wer welche Ausgaben einträgt und welche Informationen privat bleiben sollen. Für Haushalte ist die klare Aufgabenverteilung wichtiger als jede einzelne Auswertungsfunktion.
So wirkt die App im gemeinsamen Haushaltsalltag
Ich würde die Anwendung nicht als digitales Haushaltskonto verstehen, sondern als Werkzeug, mit dem Ausgaben und Budgets strukturiert werden. Das ist ein wichtiger Unterschied. Wer erwartet, dass alle Bankbewegungen automatisch zusammenlaufen oder dass ein gemeinsames Konto mit mehreren Personen vollständig abgebildet wird, sollte seine Erwartungen vorsichtig halten. Der erkennbare Schwerpunkt liegt auf dem Erfassen und Einordnen von Geldbewegungen, nicht auf einer Bank-App mit Zahlungsfunktion.
Ein realistisches Beispiel ist eine Wohngemeinschaft mit zwei oder drei Erwachsenen. Nach dem Wocheneinkauf wird der Betrag eingetragen, die Ausgabe dem passenden Haushaltsbereich zugeordnet und anschließend geprüft, wie viel vom vorgesehenen Rahmen noch sinnvoll verfügbar ist. Für wiederkehrende Kosten kann man sich eine feste Routine schaffen: Einmal pro Woche werden neue Ausgaben ergänzt, einmal im Monat wird der Score betrachtet und gemeinsam besprochen, ob das Budget angepasst werden muss.
Gerade bei geteilten Geräten ist es hilfreich, vor dem ersten Eintrag festzulegen, welche Daten überhaupt in der App landen sollen. Gemeinsame Miete, Lebensmittel und Haushaltsbedarf sind etwas anderes als persönliche Ausgaben für Kleidung, Freizeit oder Geschenke. Wenn dieselbe Anwendung von mehreren Personen genutzt wird, sollte jeder wissen, ob er nur Haushaltskosten sieht oder auch private Buchungen. Diese Grenze ist keine technische Kleinigkeit, sondern eine Frage des Vertrauens.
Ich würde deshalb nicht einfach das Smartphone auf den Tisch legen und sagen: „Trag alles ein.“ Besser ist eine kurze Vereinbarung. Gemeinsame Ausgaben werden vollständig erfasst, private Ausgaben bleiben außerhalb des gemeinsamen Bereichs oder werden nur von der jeweiligen Person gepflegt. Falls die App keine getrennten Nutzerbereiche bietet, muss man diese Grenze besonders konsequent organisatorisch lösen. Die Anwendung sollte nicht zum Anlass werden, dass Partner oder Mitbewohner gegenseitig jede Ausgabe kontrollieren.
Einrichtung mit einer sinnvollen Startlogik
Beim Einstieg würde ich bewusst klein anfangen. Statt sofort jede frühere Ausgabe nachzutragen, reicht es, mit dem aktuellen Monat zu beginnen. Das reduziert den Aufwand und liefert schneller ein brauchbares Bild. Zuerst sollten die wichtigsten regelmäßigen Zahlungen und die größten variablen Bereiche erfasst werden. Kleine Einzelkäufe lassen sich danach ergänzen, wenn die Grundstruktur funktioniert.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Die Unterstützung mehrerer Währungen ist ein praktischer Vorteil für Menschen, die regelmäßig reisen, im Ausland einkaufen oder Einnahmen und Ausgaben in verschiedenen Währungsräumen haben. Sie kann auch in einem Haushalt mit internationalen Verbindungen helfen, etwa wenn eine Person in Euro plant und eine andere häufig in einer anderen Währung bezahlt. Trotzdem würde ich die Währungswahl von Anfang an bewusst festlegen. Ein Durcheinander aus verschiedenen Währungen macht Vergleiche schnell schwer verständlich, wenn nicht klar ist, welche Beträge zusammengehören.
Ein nützlicher Arbeitsablauf besteht darin, nicht nur den Betrag, sondern auch den Zweck jeder Ausgabe sauber zu benennen. „Supermarkt“ ist für den Anfang ausreichend, aber „Wocheneinkauf“, „Haushaltsartikel“ und „spontaner Snack“ helfen später stärker bei der Analyse. So wird der Finanz-Gesundheitsscore nicht zum einzigen Urteil über die eigene Lage. Man kann zusätzlich erkennen, welche Arten von Ausgaben das Budget tatsächlich belasten und an welcher Stelle eine Änderung realistisch wäre.
Die besten Aspekte von Budget Guardian: Geld Tracker
Das solltest du über Budget Guardian: Geld Tracker wissen
Die App ist kostenlos erhältlich, kann aber kostenpflichtige In-App-Käufe enthalten, die über Google Play zwischen knapp zwei und fünfundzwanzig Euro liegen. Für mich ist deshalb entscheidend, vor einem Kauf zu prüfen, welche Erweiterung wirklich gebraucht wird. Wer nur gelegentlich Ausgaben notiert, sollte zunächst mit dem kostenlosen Einstieg arbeiten. Bei einer dauerhaften Haushaltsnutzung kann ein kostenpflichtiger Bereich sinnvoll sein, sofern er einen konkreten Arbeitsaufwand reduziert. Ein Kauf allein wegen eines schönen Scores wäre für mich kein überzeugender Grund.
Koordination statt Kontrolle
In einem gemeinsamen Haushalt sollte die App nicht als Überwachungsinstrument eingesetzt werden. Sie ist am hilfreichsten, wenn alle Beteiligten dieselbe einfache Regel akzeptieren: Ein Eintrag beschreibt eine Ausgabe, aber nicht automatisch die Verantwortung oder den Charakter der Person, die sie getätigt hat. Diese Haltung verhindert, dass jede Abweichung vom Budget sofort zu einem Streit führt.
Ich würde für die Koordination einen festen Zeitpunkt wählen, beispielsweise einen kurzen Termin am Ende der Woche. Dabei geht es nicht darum, jede Quittung zu rechtfertigen. Sinnvoller ist die Frage, ob die geplanten Grenzen noch realistisch sind. Wenn das Lebensmittelbudget jeden Monat überschritten wird, kann der Grund ein teurerer Alltag, ein besonderer Anlass oder eine zu knapp angesetzte Planung sein. Der Score kann einen Gesprächsanstoß liefern, aber er erklärt nicht automatisch die Ursache.
Ein weiterer praktischer Tipp ist die Trennung zwischen „bezahlt“ und „noch erwartet“, sofern die eigene Arbeitsweise das zulässt. Eine bevorstehende größere Rechnung sollte mental nicht wie frei verfügbares Geld behandelt werden. Wenn die Anwendung dafür keine eigene passende Struktur bietet, kann man zumindest mit einer konsequenten Notiz- oder Kategorielogik arbeiten. Entscheidend ist, dass das sichtbare Budget nicht besser aussieht, als es im echten Monat tatsächlich ist.
Bei gemeinsamen Einkäufen sollte außerdem vorher geklärt werden, wer den Betrag einträgt. Wenn zwei Personen dieselbe Ausgabe speichern, wirkt das Budget künstlich belastet. Wenn niemand sie erfasst, entsteht das gegenteilige Problem. Eine einfache Regel wie „Wer bezahlt, trägt ein“ funktioniert oft besser als ein kompliziertes rotierendes System. Die andere Person kann beim wöchentlichen Abgleich prüfen, ob der Eintrag nachvollziehbar ist, ohne jede Kleinigkeit doppelt zu bearbeiten.
Privatsphäre, Alter und Vertrauen
Die Altersfreigabe ab null Jahren sagt zunächst nur, dass die Anwendung in diesem Bereich eingeordnet ist. Für die tatsächliche Nutzung im Haushalt ist aber nicht das Alter allein entscheidend, sondern der Umgang mit Finanzinformationen. Bei Kindern würde ich die App nicht als Werkzeug einsetzen, um vollständige Ausgabenkontrolle zu verlangen. Ein gemeinsames Lernbudget für Taschengeld oder einen kleinen Einkauf kann sinnvoll sein; die persönlichen Geldentscheidungen eines Kindes sollten trotzdem altersgerecht und respektvoll behandelt werden.
Screenshots
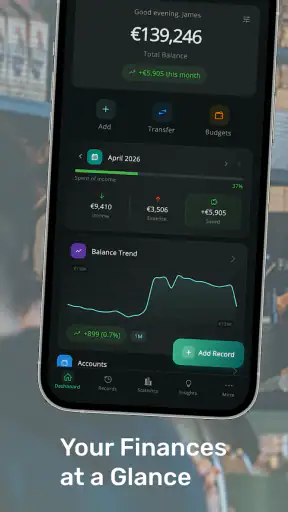
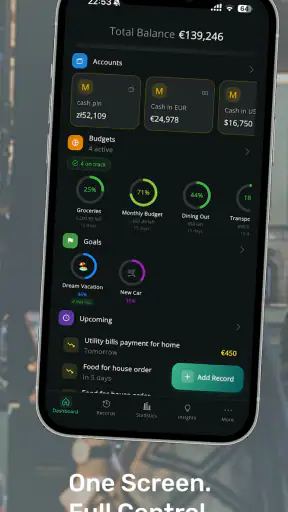
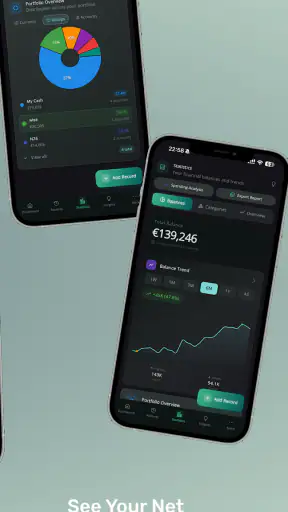
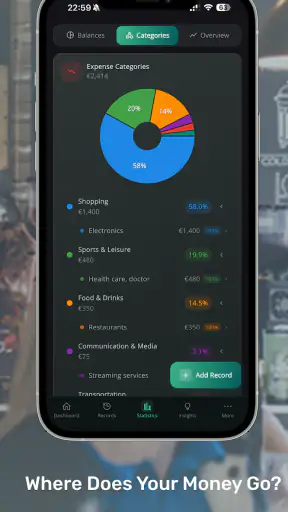
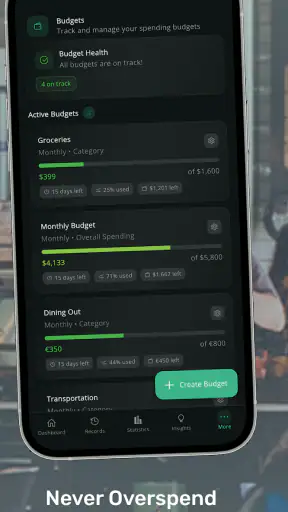
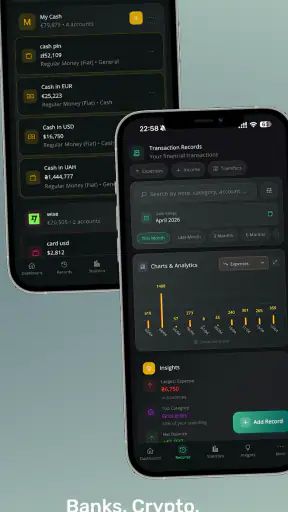
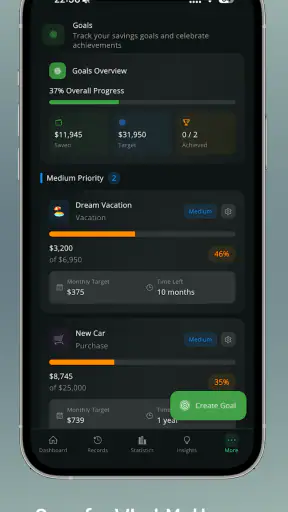
Bei Jugendlichen könnte die Anwendung helfen, den Unterschied zwischen verfügbarem Geld und bereits verplanten Beträgen zu verstehen. Ich würde die Einträge dann gemeinsam besprechen, statt nur auf den Score zu schauen. Ein schlechter Wert ist kein moralisches Urteil. Er kann auch entstehen, weil ein besonderer Monat mit Reise, Umzug oder einer größeren Anschaffung hinter einem liegt. Die Zahlen sollten eine Unterhaltung erleichtern, nicht Vertrauen ersetzen.
Für Paare und Wohngemeinschaften gilt eine ähnliche Grenze. Nicht jeder gemeinsame Haushalt braucht vollständige finanzielle Transparenz. Manche Menschen möchten lediglich die geteilten Kosten dokumentieren und private Ausgaben getrennt halten. Wenn die App auf einem gemeinsam verwendeten Gerät liegt, sollte deshalb vorab feststehen, ob andere Personen den gesamten Verlauf öffnen können. Wer diese Frage nicht klärt, riskiert Missverständnisse, selbst wenn alle Einträge korrekt sind.
Ich würde auch keine Zugangsdaten, Kontonummern oder besonders sensible Notizen in eine Ausgabenbeschreibung schreiben, wenn sie für die Budgetplanung nicht erforderlich sind. Für einen Haushaltsvermerk reicht meist eine sachliche Bezeichnung. Je weniger private Details in einem gemeinsamen Verlauf stehen, desto leichter lässt sich die Anwendung fair und entspannt nutzen. Das ist kein spezielles Versprechen der App, sondern eine vernünftige Regel für jedes Finanzwerkzeug.
Der Finanz-Gesundheitsscore richtig einordnen
Der Score ist wahrscheinlich die auffälligste Idee der Anwendung, weil er eine komplizierte finanzielle Situation schnell zusammenfassen soll. Ich mag solche Übersichten, solange sie als Orientierung verstanden werden. Ein einzelner Wert kann motivieren, regelmäßig nachzusehen, aber er kann nicht alle persönlichen Umstände kennen. Rücklagen, unregelmäßige Einnahmen, bevorstehende Zahlungen und gemeinsame Verpflichtungen müssen zusätzlich betrachtet werden.
In der Praxis würde ich den Score eher als Warnsignal und nicht als Ziel behandeln. Wenn er sich verschlechtert, lohnt sich ein Blick auf die Kategorien und die jüngsten Ausgaben. Wenn er sich verbessert, bedeutet das nicht automatisch, dass jede finanzielle Entscheidung optimal war. Besonders in einem Haushalt kann ein niedriger Wert durch eine notwendige Reparatur entstehen, obwohl die Ausgabe vernünftig war. Die Bewertung sollte deshalb immer zusammen mit dem tatsächlichen Anlass gelesen werden.
Ein nicht offensichtlicher Vorteil dieses Ansatzes ist, dass er Gespräche weniger technisch machen kann. Nicht jeder möchte Tabellen mit vielen Spalten lesen. Ein zusammengefasster Wert bietet eine verständliche Einstiegsebene, während die einzelnen Ausgaben die nötige Erklärung liefern. Der Nachteil ist, dass eine solche Vereinfachung leicht zu viel Gewicht bekommt. Wer seine finanzielle Lage ernsthaft planen muss, sollte den Score nicht mit einer vollständigen Haushaltsrechnung verwechseln.
Mehrere Währungen im Alltag
Die Unterstützung mehrerer Währungen ist besonders interessant für Menschen mit häufigen Auslandsaufenthalten oder grenzüberschreitenden Ausgaben. Ich würde sie zum Beispiel nutzen, um eine Reise nicht nur nach dem Gesamtbetrag, sondern auch nach Zahlungswährung zu beobachten. Das macht sichtbar, ob das Budget durch die Reise selbst, durch Wechselkursänderungen oder durch einzelne Ausgabentypen belastet wird.
Gleichzeitig entsteht dadurch eine zusätzliche Fehlerquelle. Ein Betrag kann falsch eingeordnet werden, wenn man beim Eintragen nicht auf die Währung achtet. Deshalb sollte man sich angewöhnen, jede Ausgabe unmittelbar nach dem Bezahlen zu erfassen und die Währung zu kontrollieren. Spätere Sammelbuchungen aus dem Gedächtnis sind bequemer, aber gerade bei kleinen Beträgen und mehreren Währungen ungenauer.
Für einen Haushalt mit einer einzigen Landeswährung ist diese Funktion weniger wichtig. Sie schadet nicht, muss aber nicht der Grund für die Installation sein. Wer nur eine einfache Liste für den Monatsanfang und das Monatsende sucht, könnte mit einer Tabellen-App schneller starten. Der Mehrwert von Budget Guardian liegt eher in der Kombination aus Budgetdenken, Währungsunterstützung und Score als in einer bloßen Notizfunktion.
Wo die üblichen Alternativen stärker sind
Eine klassische Tabellenkalkulation bleibt flexibler. Dort kann man eigene Formeln, Aufteilungen und Verantwortlichkeiten anlegen, was bei komplizierten Familienfinanzen oder mehreren Konten hilfreich ist. Dafür muss man die Struktur selbst pflegen, und genau diese Hürde führt oft dazu, dass die Tabelle nach einigen Wochen nicht mehr aktuell ist. Budget Guardian wirkt für mich dann passender, wenn eine fertige, weniger technische Routine wichtiger ist als maximale Anpassbarkeit.
Eine Banking-App ist bei aktuellen Kontoständen und echten Kontobewegungen meist näher an der Quelle. Wer vor allem wissen möchte, was bereits vom Konto abgebucht wurde, braucht möglicherweise keine zusätzliche manuelle Erfassung. Ein Finanz-Tracker kann dagegen nützlicher sein, wenn man Ausgaben bewusst kategorisieren und ein geplantes Budget beobachten möchte. Die beiden Ansätze verfolgen nicht exakt dasselbe Ziel, auch wenn sie sich im Alltag überschneiden.
Geteilte Haushalts-Apps mit mehreren individuellen Konten können für Paare oder Wohngemeinschaften besser sein, wenn jede Person ihre eigenen Daten getrennt verwalten und nur bestimmte Kosten teilen möchte. Bei Budget Guardian würde ich vor der gemeinsamen Nutzung prüfen, ob die vorhandene Arbeitsweise diese Trennung ausreichend unterstützt. Wenn nicht, ist ein gemeinsames Gerät mit einer einzigen Sicht eher für einfache Haushaltsbudgets geeignet als für komplexe finanzielle Beziehungen.
Für Menschen, die nur gelegentlich eine Ausgabe nachschlagen, ist die App vermutlich überdimensioniert. Wer hingegen regelmäßig wissen möchte, ob die eigenen Gewohnheiten zum Monatsplan passen, bekommt ein klareres System. Besonders geeignet erscheint sie mir für Nutzer, die keine komplizierte Finanzsoftware wollen, aber mehr Orientierung als eine lose Notizliste benötigen.
Version, Kompatibilität und praktischer Einstieg
Die aktuelle Version ist 1.1.47, und als Mindestvoraussetzung wird Android 7.0 genannt. Damit richtet sich die App auch an Nutzer, die kein besonders neues Gerät verwenden. Vor der gemeinsamen Haushaltsnutzung würde ich trotzdem sicherstellen, dass das verwendete Smartphone stabil läuft und genügend Platz für die alltägliche Nutzung vorhanden ist. Gerade bei einem geteilten Gerät sollte niemand auf eine veraltete oder unübersichtliche Installation angewiesen sein.
Entwickelt wird die App von Oleksandr Yefymov. Sie wurde am 13. April 2025 veröffentlicht und hat bereits über zehntausend Installationen erreicht. Das ordnet sie eher als jüngeres, kleineres Finanzwerkzeug ein als als langjährig etablierten Standard. Für mich ist das kein automatischer Nachteil, aber es spricht dafür, die eigene Nutzung zunächst einfach zu halten und wichtige Haushaltsentscheidungen nicht ausschließlich von der App abhängig zu machen.
Mein Startplan wäre klar: Erst die gemeinsame Währung festlegen, dann die wichtigsten Budgetbereiche anlegen, anschließend eine Woche lang jede relevante Ausgabe zeitnah erfassen. Nach dieser Testphase würde ich gemeinsam prüfen, ob die Kategorien verständlich sind und ob private sowie gemeinsame Ausgaben sauber getrennt bleiben. Erst danach lohnt es sich, über zusätzliche Käufe nachzudenken. So merkt man schnell, ob die tägliche Eingabe in den eigenen Haushalt passt.
Mein Haushaltsurteil
Budget Guardian: Geld Tracker ist für mich eine interessante Wahl für Menschen, die Ausgaben und Budgets bewusst organisieren möchten, ohne sofort mit einer umfangreichen Finanzverwaltung zu beginnen. Die Kombination aus mehreren Währungen und Finanz-Gesundheitsscore hebt die App von einer einfachen Ausgabenliste ab. Im gemeinsamen Haushalt funktioniert sie am besten, wenn alle Beteiligten dieselben Regeln akzeptieren und der Score nur als Orientierung dient.
Ich würde sie einem Paar, einer kleinen Wohngemeinschaft oder einer Einzelperson empfehlen, die regelmäßig den Überblick verliert und eine feste Erfassungsroutine aufbauen möchte. Auch für Reisende oder Menschen mit Ausgaben in verschiedenen Währungen kann sie interessant sein. Weniger passend ist sie für Nutzer, die automatische Bankdaten, ausgefeilte Mehrbenutzerkonten oder eine vollständig getrennte private und gemeinsame Finanzverwaltung erwarten.
Der wichtigste praktische Rat lautet für mich: Nutzt die App als gemeinsames Planungsbrett, nicht als Beweismittel. Legt fest, was eingetragen wird, wer es einträgt und welche Informationen privat bleiben. Wer diese Grenzen einhält, kann aus dem Score und den Budgetübersichten echte Gespräche über den Haushalt entwickeln. Wer dagegen eine umfassende Banklösung oder strenge Nutzertrennung braucht, sollte sich eher nach einer spezialisierten Alternative umsehen.
Als kostenlose Finanz-App mit optionalen In-App-Käufen ist der Einstieg unkompliziert. Ich würde sie zunächst einige Wochen im Alltag testen und dabei besonders auf drei Dinge achten: Werden Ausgaben zuverlässig erfasst, bleiben die Währungen verständlich und hilft der Score tatsächlich bei Entscheidungen? Wenn die Antworten positiv ausfallen, kann Budget Guardian zu einer nützlichen Haushaltsroutine werden. Sein größter Wert liegt nicht darin, jede finanzielle Frage automatisch zu beantworten, sondern darin, aus verstreuten Ausgaben ein Gespräch mit nachvollziehbarer Richtung zu machen.
Häufig gestellte Fragen zu Budget Guardian: Geld Tracker
Was ist Budget Guardian: Geld Tracker und für wen eignet sich die App?
Budget Guardian: Geld Tracker ist eine App zur Verwaltung persönlicher Finanzen. Sie hilft dabei, Einnahmen und Ausgaben zu erfassen, Budgets für verschiedene Kategorien festzulegen und den Überblick über das eigene Ausgabeverhalten zu behalten. Besonders praktisch ist sie für Nutzer, die ihre Finanzen unkompliziert auf dem Smartphone organisieren möchten, ohne dafür komplizierte Tabellen oder umfangreiche Finanzsoftware verwenden zu müssen.
Welche Funktionen bietet Budget Guardian: Geld Tracker für die tägliche Finanzplanung?
Die App konzentriert sich auf die wichtigsten Werkzeuge für eine übersichtliche Budgetplanung. Nutzer können Ausgaben und Einnahmen eintragen, Kategorien verwenden und ihre finanziellen Aktivitäten anschließend nach Zeiträumen oder Bereichen kontrollieren. Je nach App-Version können zusätzlich Übersichten, Statistiken, wiederkehrende Buchungen oder Budgetgrenzen verfügbar sein. Dadurch lässt sich leichter erkennen, wofür das Geld ausgegeben wird und wo Einsparungen möglich sind.
Muss ich meine Bankdaten oder Konten mit Budget Guardian verbinden?
Für die grundlegende Nutzung ist normalerweise keine direkte Verbindung zu einem Bankkonto erforderlich, da Buchungen manuell eingetragen werden können. Das ist ein Vorteil für Nutzer, die ihre Finanzdaten nicht automatisch synchronisieren möchten. Vor dem Download sollte man dennoch die aktuelle Beschreibung und die Datenschutzrichtlinien im jeweiligen App Store prüfen, da Funktionen, Berechtigungen und mögliche Synchronisationsoptionen je nach Version und Plattform unterschiedlich sein können.
Ist Budget Guardian: Geld Tracker kostenlos nutzbar?
Ob die App vollständig kostenlos ist oder zusätzliche Premium-Funktionen anbietet, hängt von der aktuellen Version ab. Häufig sind die grundlegenden Funktionen zur Erfassung von Einnahmen und Ausgaben kostenlos verfügbar, während erweiterte Auswertungen, zusätzliche Kategorien oder eine werbefreie Nutzung kostenpflichtig sein können. Wir empfehlen, vor der Installation die Angaben zu In-App-Käufen, Abonnements und möglichen Testzeiträumen im Google Play Store oder App Store zu kontrollieren.
Wie sicher und privat sind meine Finanzdaten in Budget Guardian?
Bei einer Finanz-App sollte man besonders auf Datenschutz, Datenspeicherung und erforderliche Berechtigungen achten. Wenn Buchungen ausschließlich manuell erfasst werden, müssen keine vollständigen Bankzugangsdaten hinterlegt werden, was das Risiko reduzieren kann. Trotzdem sollte man vor der Nutzung die Datenschutzinformationen des Entwicklers lesen und ein sicheres Gerät verwenden. Sensible Daten sollten außerdem nicht ungeschützt geteilt oder auf unsicheren Geräten gespeichert werden.












